Domain pfia.de kaufen?
Wir ziehen mit dem Projekt
pfia.de um.
Sind Sie am Kauf der Domain
pfia.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfia.de kaufen?
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
Ist 1 kg gleich 1 N?
Nein, 1 kg ist nicht gleich 1 N. Das Kilogramm (kg) ist eine Einheit für die Masse, während das Newton (N) eine Einheit für die Kraft ist. Die Gewichtskraft eines Objekts kann jedoch in Newton gemessen werden und ist ungefähr gleich der Masse des Objekts multipliziert mit der Erdbeschleunigung (ca. 9,8 m/s²). **
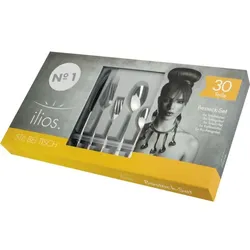

Ähnliche Suchbegriffe für ILIOS-N-1-Besteckgarnitur
Top-Angebote
Produkte zum Begriff ILIOS-N-1-Besteckgarnitur:
-
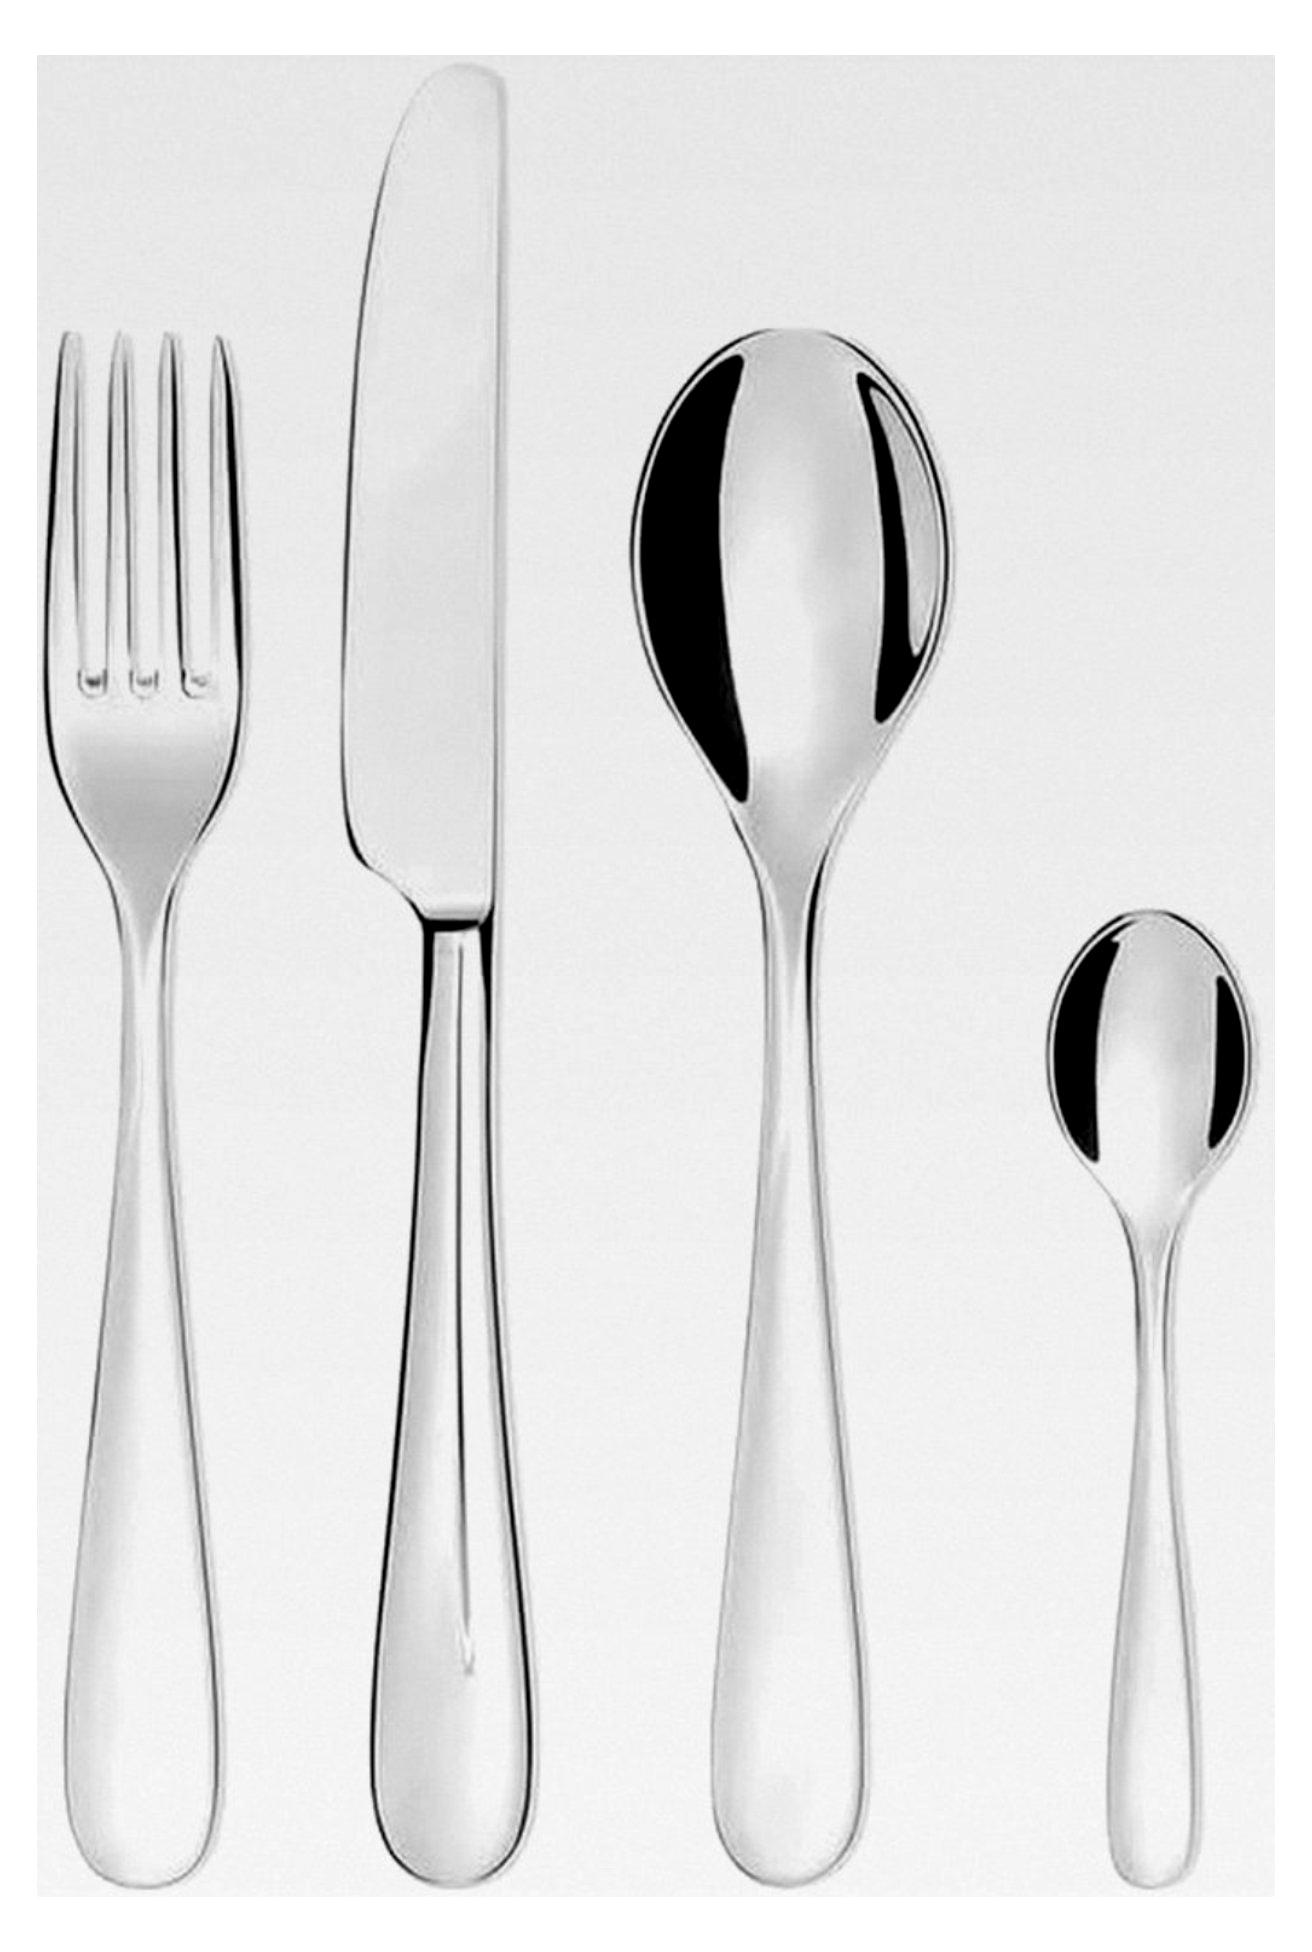
Besteckgarnitur Milano, 24 TeileDie Besteckgarnitur Milano entstand nach Jahren kreativer Experimente, Prototypen und technischer Studien zu den unterschiedlichen Stärken der Besteckkörper und gilt heute als Klassiker. Sie wurde mit dem Compasso d'Oro (1989) und dem Diplom der Bio12 in Ljubljana (1988) ausgezeichnet. Ettore Sottsass entwarf das Besteck mit dem Ziel, dass es so glatt wie ein vom Meer abgeschliffener Stein ist. Die 6 Taffellöffel der stilvollen Besteckkollektion bestehen aus glänzendem und poliertem Edelstahl. Die Garnitur umfasst 6 Tafelgabeln, 6 Tafelmesser, 6 Tafellöffel und 6 Kaffeelöffel.324,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum N 1 Freiheitsgrade?
Warum N 1 Freiheitsgrade? In der Physik bezieht sich der Begriff "Freiheitsgrade" auf die Anzahl der unabhängigen Bewegungsmöglichkeiten eines Systems. In einem System mit N Teilchen gibt es insgesamt 3N Freiheitsgrade, da jedes Teilchen drei Raumdimensionen hat. Wenn jedoch ein Teilchen festgehalten wird, verliert das System einen Freiheitsgrad, da dieses Teilchen nicht mehr frei bewegt werden kann. Daher hat ein System mit N Teilchen und einem festgehaltenen Teilchen nur noch 3N-1 Freiheitsgrade. Dieser Verlust eines Freiheitsgrads kann die Dynamik und Eigenschaften des Systems erheblich beeinflussen. **
-
Warum N 1 Standardabweichung?
Warum N 1 Standardabweichung? Die Wahl von 1 Standardabweichung als Maß für die Streuung um den Mittelwert ist eine gängige Praxis in der Statistik, da es eine einfache und leicht verständliche Möglichkeit bietet, die Variation der Daten um den Mittelwert zu quantifizieren. Durch die Verwendung von 1 Standardabweichung als Maß für die Streuung können wir schnell erkennen, wie weit die einzelnen Datenpunkte vom Mittelwert entfernt sind und somit Rückschlüsse auf die Verteilung der Daten ziehen. Darüber hinaus ermöglicht es uns, Ausreißer oder ungewöhnliche Werte zu identifizieren, die möglicherweise einen Einfluss auf unsere Analyse haben könnten. Insgesamt bietet die Verwendung von 1 Standardabweichung als Maß für die Streuung eine praktische und effektive Methode, um die Variation in unseren Daten zu verstehen und zu interpretieren. **
-
Warum konvergiert die Reihe 1/n^2 und nicht die Reihe 1/n?
Die Reihe 1/n^2 konvergiert, weil die Summe der Terme immer kleiner wird, je größer n wird. Die Reihe 1/n divergiert hingegen, weil die Summe der Terme immer größer wird, je größer n wird. Dies liegt daran, dass die Potenz n^2 schneller wächst als n. **
-
Was bedeutet 1 zu n?
"Was bedeutet 1 zu n?" ist eine mathematische Frage, die sich auf das Verhältnis zwischen der Zahl 1 und einer variablen Zahl n bezieht. In diesem Kontext steht n für eine beliebige Zahl, die größer als Null ist. Das Verhältnis 1 zu n kann als Bruch dargestellt werden, bei dem 1 der Zähler und n der Nenner ist. Je größer der Wert von n ist, desto kleiner wird der Bruchwert von 1 zu n. Dieses Verhältnis kann in verschiedenen mathematischen Bereichen wie der Analysis, Algebra oder Wahrscheinlichkeitstheorie Anwendung finden. **

Wie lautet die Konvergenz von sqrt(n^2 + 1)/n?
Die Konvergenz der Funktion sqrt(n^2 + 1)/n ist 1. Dies kann man sehen, indem man den Grenzwert der Funktion für n gegen unendlich berechnet. Da der Zähler und der Nenner beide mit n wachsen, heben sie sich gegenseitig auf und der Grenzwert ist 1. **
Was ist die absolute Konvergenz von 1/n * sqrt(n)?
Die Reihe 1/n * sqrt(n) konvergiert absolut, da der Ausdruck 1/n * sqrt(n) für alle n größer als 1 positiv ist und die Reihe der Kehrwerte der natürlichen Zahlen, also 1/n, bekanntermaßen konvergiert. Daher konvergiert auch das Produkt der beiden Ausdrücke. **
Top-Angebote
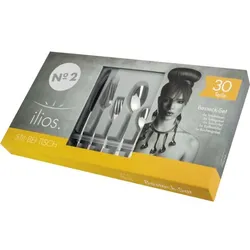
Produkte zum Begriff ILIOS-N-1-Besteckgarnitur:
-
Besteckgarnitur Milano, 24 TeileDie Besteckgarnitur Milano entstand nach Jahren kreativer Experimente, Prototypen und technischer Studien zu den unterschiedlichen Stärken der Besteckkörper und gilt heute als Klassiker. Sie wurde mit dem Compasso d'Oro (1989) und dem Diplom der Bio12 in Ljubljana (1988) ausgezeichnet. Ettore Sottsass entwarf das Besteck mit dem Ziel, dass es so glatt wie ein vom Meer abgeschliffener Stein ist. Die 6 Taffellöffel der stilvollen Besteckkollektion bestehen aus glänzendem und poliertem Edelstahl. Die Garnitur umfasst 6 Tafelgabeln, 6 Tafelmesser, 6 Tafellöffel und 6 Kaffeelöffel.324,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
-
Ist 1 kg gleich 1 N?
Nein, 1 kg ist nicht gleich 1 N. Das Kilogramm (kg) ist eine Einheit für die Masse, während das Newton (N) eine Einheit für die Kraft ist. Die Gewichtskraft eines Objekts kann jedoch in Newton gemessen werden und ist ungefähr gleich der Masse des Objekts multipliziert mit der Erdbeschleunigung (ca. 9,8 m/s²). **
-
Warum N 1 Freiheitsgrade?
Warum N 1 Freiheitsgrade? In der Physik bezieht sich der Begriff "Freiheitsgrade" auf die Anzahl der unabhängigen Bewegungsmöglichkeiten eines Systems. In einem System mit N Teilchen gibt es insgesamt 3N Freiheitsgrade, da jedes Teilchen drei Raumdimensionen hat. Wenn jedoch ein Teilchen festgehalten wird, verliert das System einen Freiheitsgrad, da dieses Teilchen nicht mehr frei bewegt werden kann. Daher hat ein System mit N Teilchen und einem festgehaltenen Teilchen nur noch 3N-1 Freiheitsgrade. Dieser Verlust eines Freiheitsgrads kann die Dynamik und Eigenschaften des Systems erheblich beeinflussen. **
-
Warum N 1 Standardabweichung?
Warum N 1 Standardabweichung? Die Wahl von 1 Standardabweichung als Maß für die Streuung um den Mittelwert ist eine gängige Praxis in der Statistik, da es eine einfache und leicht verständliche Möglichkeit bietet, die Variation der Daten um den Mittelwert zu quantifizieren. Durch die Verwendung von 1 Standardabweichung als Maß für die Streuung können wir schnell erkennen, wie weit die einzelnen Datenpunkte vom Mittelwert entfernt sind und somit Rückschlüsse auf die Verteilung der Daten ziehen. Darüber hinaus ermöglicht es uns, Ausreißer oder ungewöhnliche Werte zu identifizieren, die möglicherweise einen Einfluss auf unsere Analyse haben könnten. Insgesamt bietet die Verwendung von 1 Standardabweichung als Maß für die Streuung eine praktische und effektive Methode, um die Variation in unseren Daten zu verstehen und zu interpretieren. **
Ähnliche Suchbegriffe für ILIOS-N-1-Besteckgarnitur
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum konvergiert die Reihe 1/n^2 und nicht die Reihe 1/n?
Die Reihe 1/n^2 konvergiert, weil die Summe der Terme immer kleiner wird, je größer n wird. Die Reihe 1/n divergiert hingegen, weil die Summe der Terme immer größer wird, je größer n wird. Dies liegt daran, dass die Potenz n^2 schneller wächst als n. **
-
Was bedeutet 1 zu n?
"Was bedeutet 1 zu n?" ist eine mathematische Frage, die sich auf das Verhältnis zwischen der Zahl 1 und einer variablen Zahl n bezieht. In diesem Kontext steht n für eine beliebige Zahl, die größer als Null ist. Das Verhältnis 1 zu n kann als Bruch dargestellt werden, bei dem 1 der Zähler und n der Nenner ist. Je größer der Wert von n ist, desto kleiner wird der Bruchwert von 1 zu n. Dieses Verhältnis kann in verschiedenen mathematischen Bereichen wie der Analysis, Algebra oder Wahrscheinlichkeitstheorie Anwendung finden. **
-
Wie lautet die Konvergenz von sqrt(n^2 + 1)/n?
Die Konvergenz der Funktion sqrt(n^2 + 1)/n ist 1. Dies kann man sehen, indem man den Grenzwert der Funktion für n gegen unendlich berechnet. Da der Zähler und der Nenner beide mit n wachsen, heben sie sich gegenseitig auf und der Grenzwert ist 1. **
-
Was ist die absolute Konvergenz von 1/n * sqrt(n)?
Die Reihe 1/n * sqrt(n) konvergiert absolut, da der Ausdruck 1/n * sqrt(n) für alle n größer als 1 positiv ist und die Reihe der Kehrwerte der natürlichen Zahlen, also 1/n, bekanntermaßen konvergiert. Daher konvergiert auch das Produkt der beiden Ausdrücke. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.